Поделиться
От точечных пилотов к эре агентов: как ИИ меняет российский финтех
Искусственный интеллект в финансовых организациях превращается из инструмента, дающего точечные конкурентные преимущества, в базовый инфраструктурный слой. Как рассказали участники организованной CNews Conferences конференции «Цифровые технологии в финансовом секторе», сегодня ИИ охватывает все составляющие деятельности банков: от создания информационных систем до распознавания эмоций клиентов в Phygital-офисах. Банки переходят к концепции «невидимых финансов», когда сложнейшие финтех-сервисы бесшовно встраиваются в повседневные сценарии потребителя. При этом эксперты подчеркивают: повсеместное использование ИИ-агентов кратно повышает требования к безопасности, требует жесткого контроля данных и невозможно без участия человека, который остается главным лицом, принимающим решения и несущим юридическую ответственность.
Как оптимизировать работу банка
Цель любого бизнеса — приносить прибыль. А значит, надо больше зарабатывать и меньше тратить. Рамазан Салпагаров, директор по развитию платформы LDM, напомнил, что обилие бумажной работы и рутинных операций тормозит работу любой компании, в том числе и банка. Это приводит к появлению ошибок, затягиванию обслуживания клиентов, а также к рискам крупных штрафов со стороны ЦБ и ФНС. В то же время ИТ-департаменты сталкиваются с колоссальным ростом нагрузки на инфраструктуру и низкой скоростью ручной разработки необходимых обновлений.
Для решения этих проблем Рамазан Салпагаров предложил использовать платформу LDM, которая автоматизирует весь цикл работы с документами с помощью встроенного ИИ (OCR, NER, ER). Система позволяет эффективно выстроить процесс обработки запросов от регуляторов и сократить расходы банка на миллионы рублей в год. Ключевыми свойствами платформы являются высокая производительность и горизонтальная масштабируемость: LDM способна обрабатывать более 10 млн документов всего за 8 часов с нулевым уровнем ошибок.
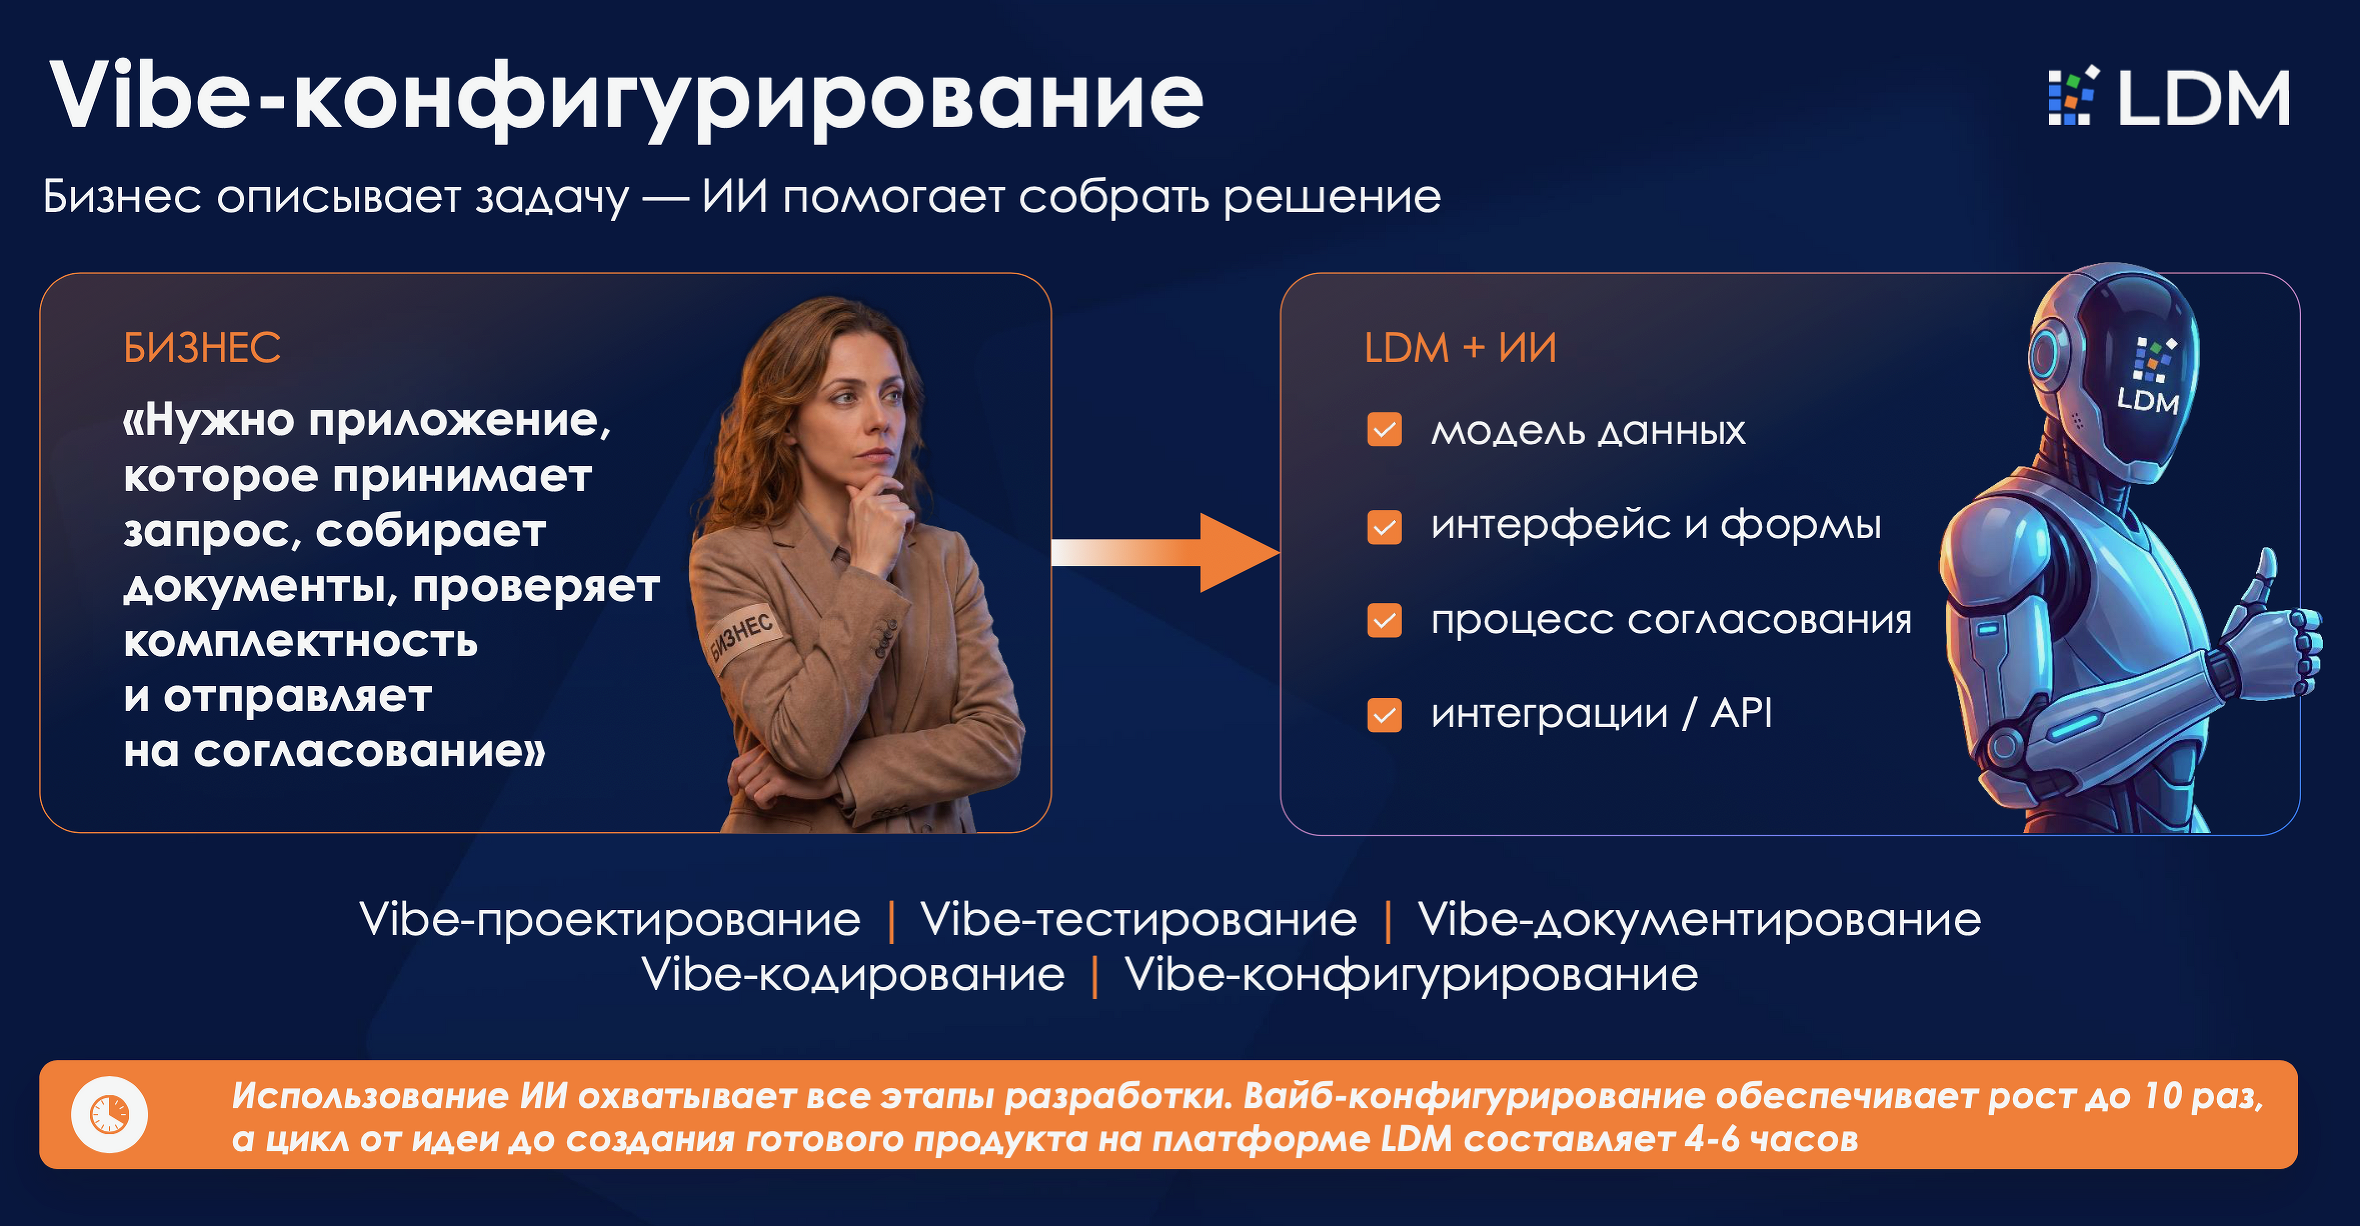
Платформа обеспечивает высокую скорость цифровизации бизнес-процессов за счет использования микросервисной архитектуры и инструментов Low-Code. На ней реализована концепция Vibe-конфигурирования, при которой бизнес-пользователь может просто описать задачу на понятном ему языке, а ИИ самостоятельно сгенерирует модель данных, интерфейсы и процессы. Такой подход позволяет сократить цикл от идеи до готового продукта до 4–6 часов, ускоряя запуск новых процессов в банках в 3 раза.
Илья Клементьев, генеральный директор компании «СКБ Техно», рассказал о комплексной автоматизации бизнес-процессов для банков на рынке недвижимости — от выдачи ипотеки до мониторинга залогов. Ключевым решением компании является система управления процессами (СУП), которая объединяет банк и агентов в едином цифровом пространстве. Ипотечный модуль системы позволяет организовать удаленное подписание документов (УКЭП/УНЭП) и выйти на уровень, когда до 50% одобрений по заявкам происходит непосредственно в день их подачи.
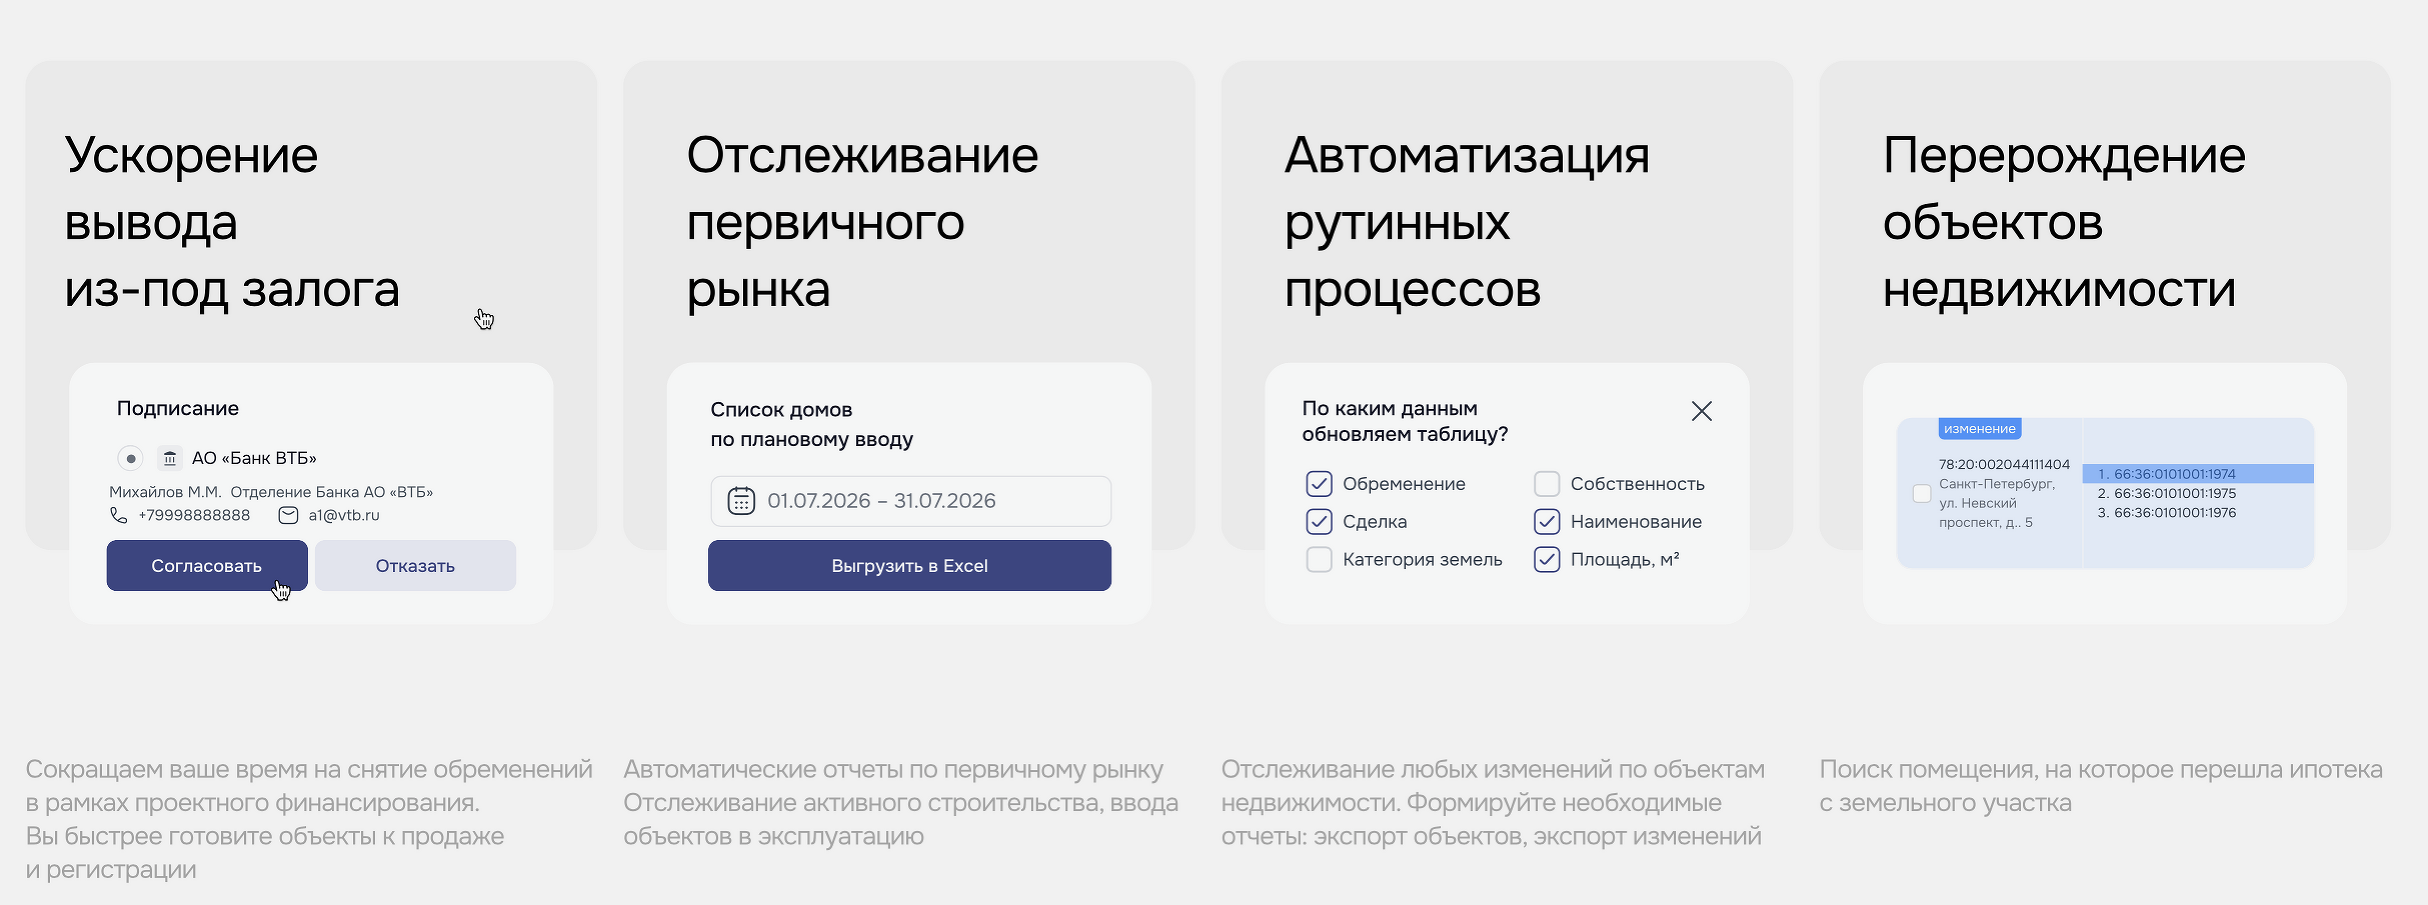
Илья Клементьев поделился кейсами перехода на электронные закладные и автоматизации работы с залоговым портфелем. Ручной мониторинг тысяч объектов недвижимости не масштабируется, перегружает сотрудников и несет в себе риски пропустить важные изменения или аресты. Цифровая платформа «СКБ Техно» решает эту проблему: банк получает автоматический сигнал сразу после фиксации любых изменений в Росреестре. Это позволяет полностью контролировать портфель, исключать ошибочное снятие обременений и отслеживать первичный рынок (активное строительство и ввод домов в эксплуатацию).
Использование единой информационной системы сокращает время снятия обременений в рамках проектного финансирования всего до 3 дней. Благодаря этому застройщики могут быстрее выводить готовые объекты на рынок и проводить массовую регистрацию прав.
Еще одно направление, которое необходимо оптимизировать, — разработка ПО. Сергей Кашин, технический директор компании «Динамика», отметил, что в классическом цикле внедрения изменений время и деньги теряются не на написании кода, а на длительных согласованиях, тендерных процедурах, очередях в бэклоге ИТ и возвратах на переделку. «Динамика» предлагает экосистему из двух продуктов: мультиагентную AI-платформу, автоматизирующую весь цикл разработки (SDLC) поверх существующей кодовой базы банка, и Low-code платформу для готовых продуктов (кредитный конвейер, CRM, личный кабинет). Благодаря открытому технологическому стеку (Java 21, Spring Boot, PostgreSQL, Camunda 7) ИИ-модели обучаются и пишут код максимально уверенно, а банк получает независимость от вендора и может развивать системы своими силами.
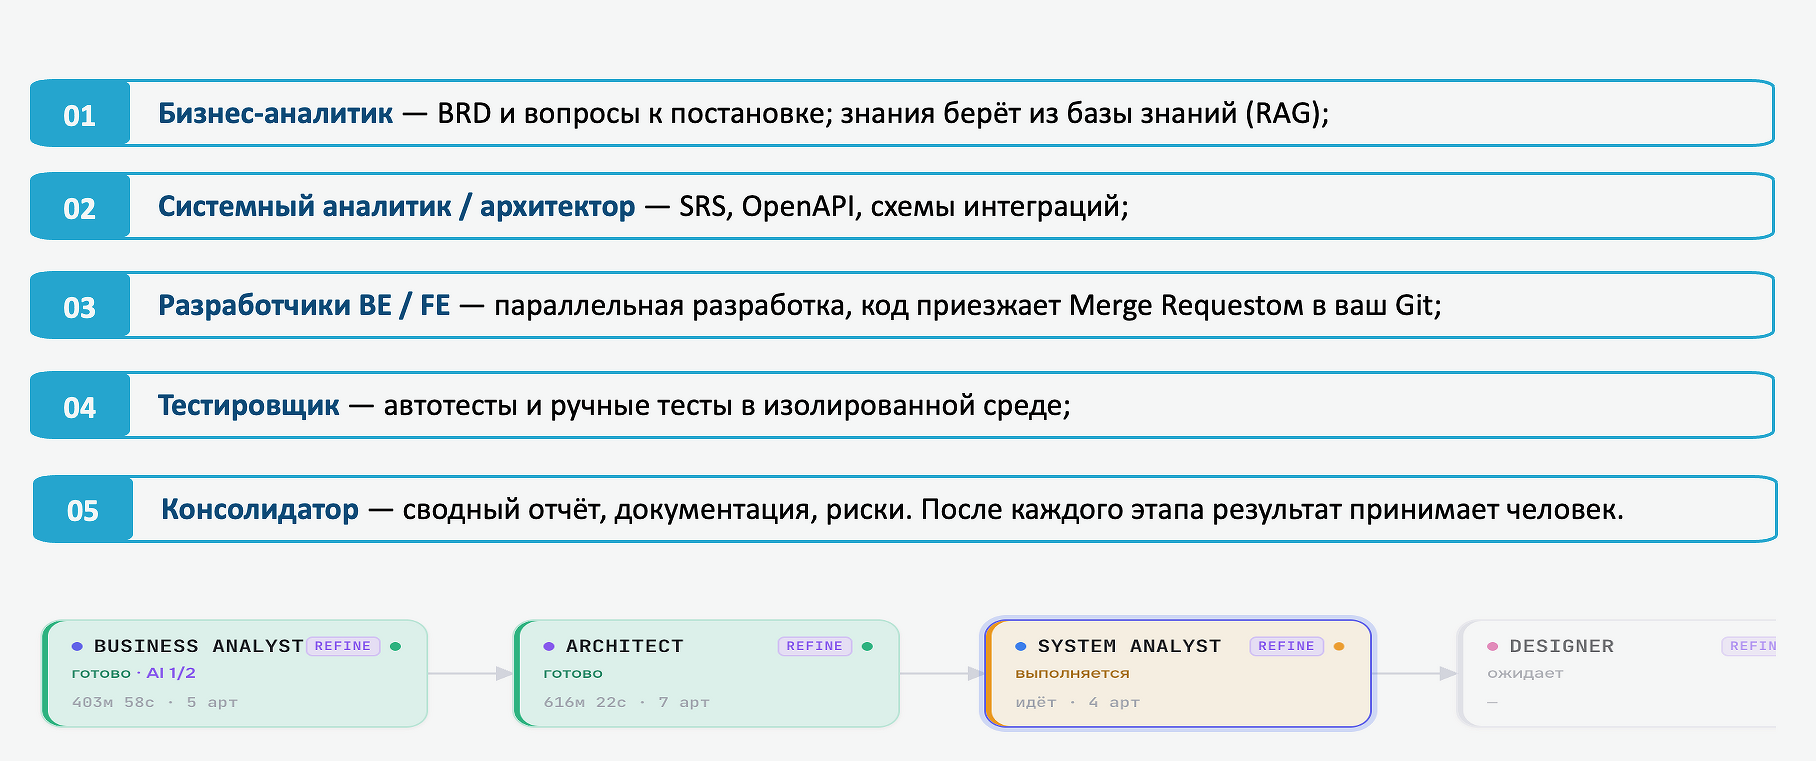
Сергей Кашин поделился реальным кейсом из банковской практики. На вход ИИ-конвейеру была подана лаконичная бизнес-идея: добавить в кредитный конвейер стоп-фактор по системе «Знай своего клиента» от ЦБ. Система автоматически запустила цепочку ИИ-агентов (бизнес-аналитик, архитектор, системный аналитик, дизайнер, разработчики и тестировщик), где ИИ не просто создавал артефакты, но и сопоставлял требования с реальным кодом, подсвечивал неопределенности и задавал бизнесу глубокие уточняющие вопросы еще на старте. В результате каждый участник процесса получил документацию на своем языке: бизнес — описание процессов без лишних ИТ-терминов, архитекторы — схемы потоков данных, а ИТ-команда — готовый код и автотесты, причем человек вовлекался только для верификации результатов на стыке фаз.
 Кирилл Кибалко, независимый эксперт, модератор конференции
 Рамазан Салпагаров, директор по развитию платформы LDM: На платформе реализована концепция Vibe-конфигурирования, при которой бизнес-пользователь может просто описать задачу на понятном ему языке, а ИИ самостоятельно сгенерирует модель данных, интерфейсы и процессы
 Илья Клементьев, генеральный директор компании «СКБ Техно»: Банк получает автоматический сигнал сразу после фиксации любых изменений в Росреестре
 Сергей Кашин, технический директор компании «Динамика»: В классическом цикле внедрения изменений время и деньги теряются не на написании кода, а на длительных согласованиях, тендерных процедурах, очередях в бэклоге ИТ и возвратах на переделку
 Артур Хайруллин, директор по продукту компании «Современные Коммуникационные Технологии»: Будущее корпоративных систем лежит в переходе от пассивной фиксации данных к автономному исполнению процессов внутри рабочего контура
 Кирилл Когтев, исполнительный вице-президент и начальник Департамента розничной экосистемы и цифровых партнерств Газпромбанка: Экосистемный подход эффективен, если отношения с клиентом увеличивают его LTV без ухудшения качества сервиса с учётом всех метрик
 Дмитрий Лукьянов, управляющий директор Департамента процессинга и платежных технологий Газпромбанка и владелец продукта Gazprom Pay: При грамотной автоматизации проверка каждого изменения занимает до пяти минут, а специалисты подключаются там, где требуется анализ конкретного бизнес-сценария
 Денис Платонов, основатель ExciteKit (платформа UX Rocket): В эпоху «вайб-кодинга», когда создание приложений стало дешевым, технологическое преимущество смещается от написания кода к скорости точного измерения метрик и проверки гипотез
Особенность подхода «Динамики» заключается в строгой изоляции доработок: все новые функции банка создаются в виде отдельных модулей-расширений, что гарантирует, что последующие обновления «коробки» от вендора не уничтожат уникальный функционал. Вся история решений и код поставляются в виде прозрачных Merge Request в Git, тесты прогоняются в изолированной среде, а сама платформа разворачивается по модели On-premise для обеспечения безопасности данных. По словам Сергея Кашина, внедрение платформы не ломает привычные регламенты банка и сохраняет те же роли и гейты качества, но сокращает полный цикл разработки от идеи до продакшена с месяцев до считанных дней.
Тему обеспечения цифрового лидерства банка продолжили основатель ExciteKit (платформа UX Rocket) Денис Платонов и руководитель управления развития экосистемы цифрового бизнеса Промсвязьбанка (ПСБ) Андрей Кардаков. Они подчеркнули критическую важность концепции Product-Led Growth (PLG), при которой нелинейный рост востребованности бизнеса обеспечивается за счет самого продукта и улучшения UI/UX, а не только маркетинга. Согласно приведенной статистике, слабый интерфейс приводит к среднему оттоку 17–19% клиентов, при этом до 96% пользователей покидают банковское приложение навсегда уже после первого неудачного опыта.
«В эпоху «вайб-кодинга», когда создание приложений стало дешевым, технологическое преимущество смещается от написания кода к скорости точного измерения метрик и проверки гипотез», — уверен Денис Платонов. По его словам, традиционный А/Б-тест обходится крупному банку примерно в 1 млн руб., длится по 2–3 месяца, а «выстреливает» лишь одна из пяти идей.
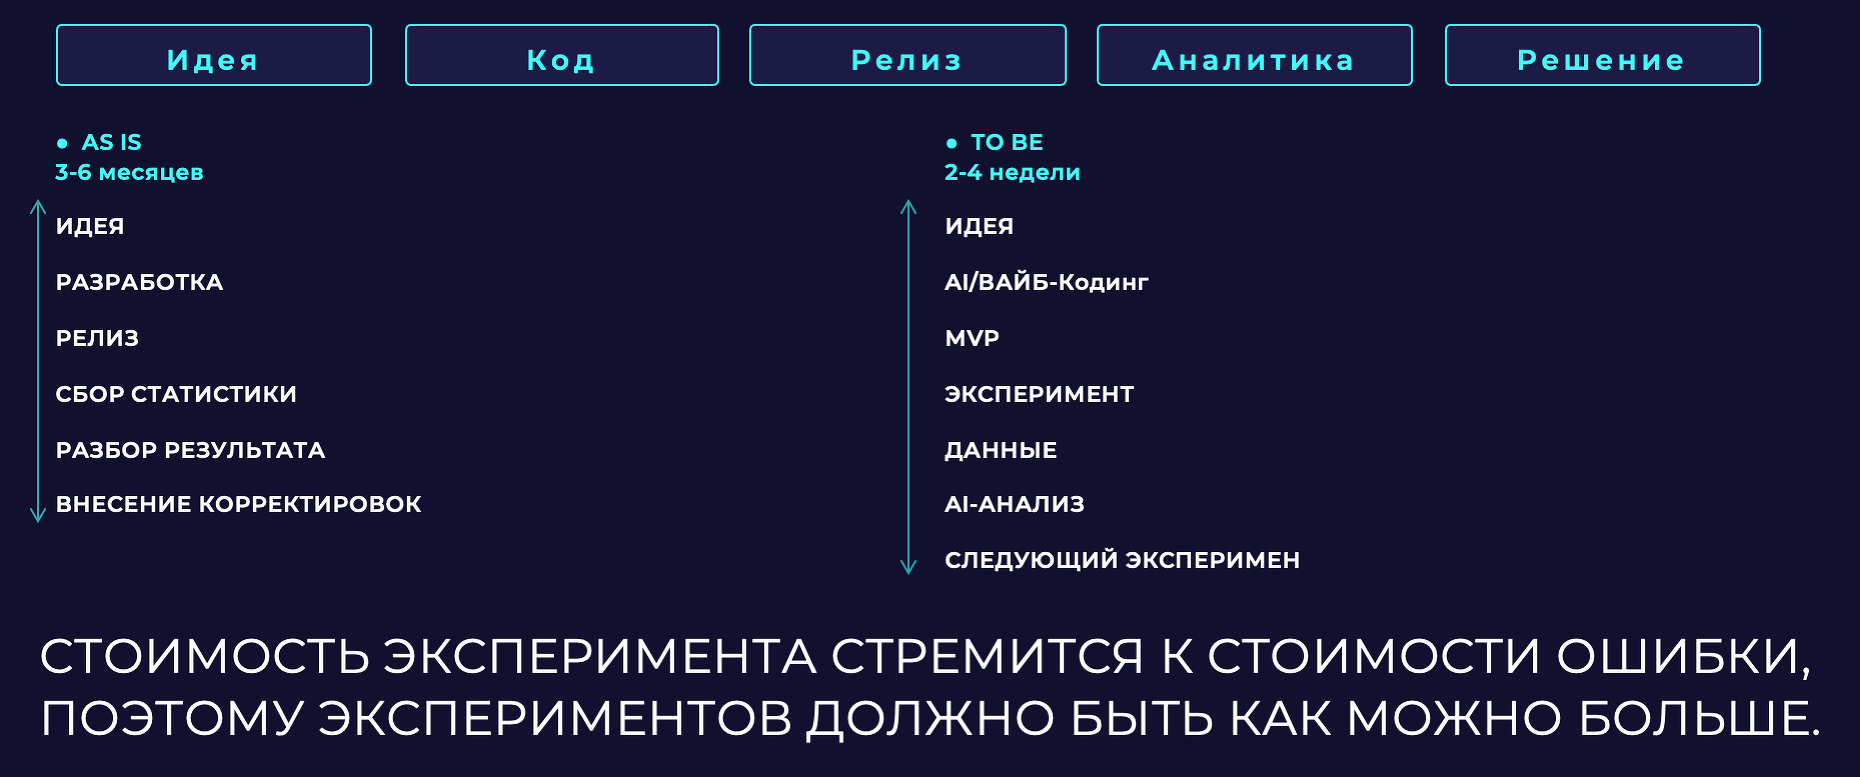
Для решения этой проблемы платформа UX Rocket использует два рычага. Первый — повышение качества гипотез: встроенный AI-агент круглосуточно анализирует поведение пользователей, находит сдвиги в паттернах, формирует гипотезы и сам пишет код теста, поднимая hit-rate успешных идей с 15% до 30%. Второй рычаг — это ускорение за счет передовых математических инструментов (CUPED, сокращающий дисперсию и размер выборки; многорукие бандиты (MAB), уводящие трафик в сторону победителя; и Sequential для ранней остановки теста). Это позволяет сжать классический цикл с 3–6 месяцев до 2–4 недель.
По словам Андрея Кордакова, для ПСБ и других экосистемных лидеров такой инструмент критически важен в рамках импортозамещения ушедших западных систем (Optimizely, Amplitude). UX Rocket работает по модели On-premise, обеспечивая хранение и обработку данных строго внутри закрытого периметра заказчика. «Идеальный банк будущего — это не просто набор фич, а продукт, который быстрее всех учится на своих клиентах», — говорит Андрей Кордаков.
Удержание клиентов — важная задача любого банка. По мнению Артура Хайруллина, директора по продукту компании «Современные Коммуникационные Технологии» (СКТ), в условиях жесткой конкуренции, миграции пользователей между банками и общего насыщения рынка классической речевой аналитики уже недостаточно. Для системного решения проблемы оттока клиентов компания «СКТ» (резидент ИТ-кластера «Сколково») разработала умную платформу «Эффективные коммуникации». В отличие от большинства конкурентов, это решение строится не вокруг самих коммуникаций, а вокруг уникальной модели знаний, выполняя в зависимости от задач бизнеса роли стратега, суфлера, наставника, консультанта, аналитика и эксперта.
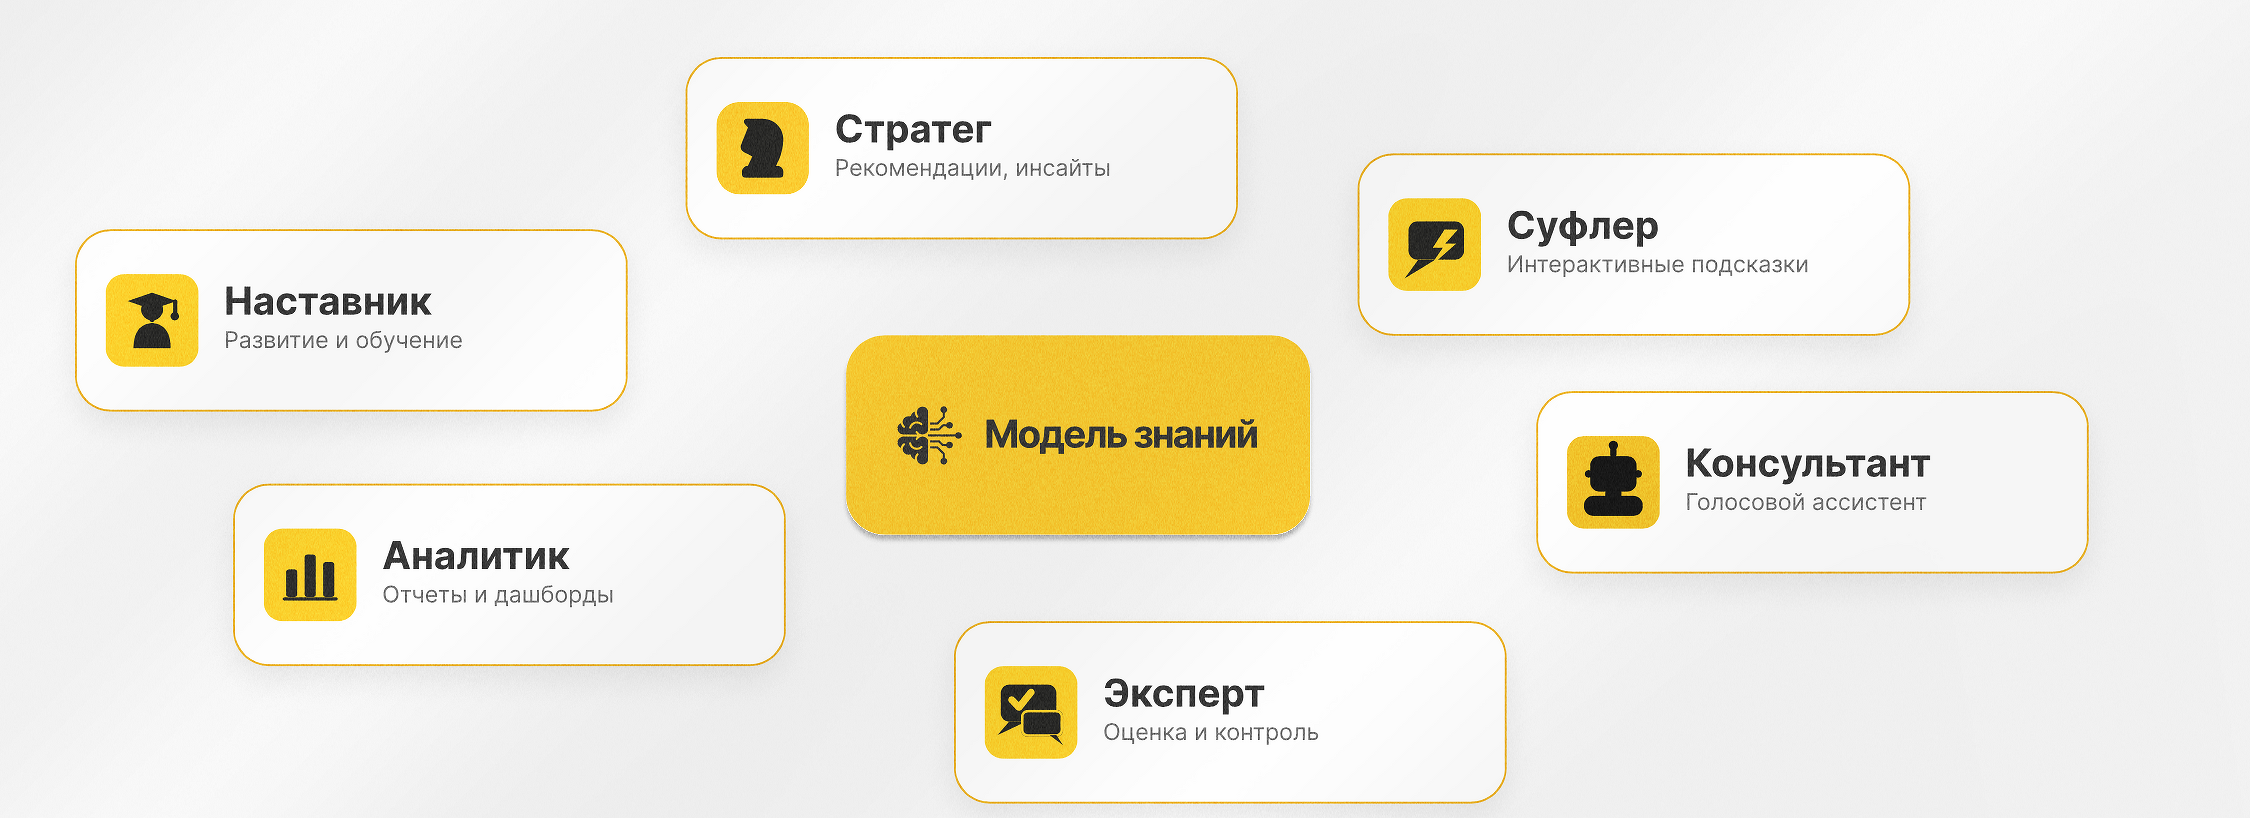
Благодаря глубокому погружению ИИ в контекст диалогов и масштабированию лучших сценариев удержания, конверсия в сохранение клиентов возрастает на 52%. В сегменте страховых продуктов платформа обеспечивает 100% охват контроля коммуникаций, что позволяет оперативно выявлять недобросовестные продажи и на 40% снижать количество нарушений и последующих жалоб регуляторам. Кроме того, автоматизация обратной связи и интерактивные подсказки для сотрудников повышают индекс удовлетворенности клиентов на 10% и одновременно на 30% сокращают среднее время обработки обращений, существенно снижая затраты на обучение персонала.
По словам Артура Хайруллина, будущее корпоративных систем лежит в переходе от пассивной фиксации данных к автономному исполнению процессов внутри рабочего контура. Этот цикл включает четыре последовательных шага: сбор данных из разрозненных источников, генерацию инсайтов с поиском скрытых паттернов, автоматическую оркестрацию (определение лучших следующих действий) и их прямую конвертацию в конкретные бизнес-шаги.
Каким должен быть современный банк
Кирилл Когтев, исполнительный вице-президент — начальник Департамента розничной экосистемы и цифровых партнерств, выступил с докладом «Экосистемный подход в банковском бизнесе». Он рассказал, как меняется роль банка: от развития сети отделений и продуктовой линейки — к созданию цифровой среды, объединяющей финансовые и повседневные сервисы. «Мы проходим эволюцию банковского рынка: начинали с широкой представленности отделений по стране, затем развивали собственную продуктовую линейку и улучшали цифровые каналы. Сейчас конкуренция идет не столько за нового клиента, сколько за lifestyle-сервисы, которые помогают удерживать его» — говорит Кирилл Когтев.
В основе экосистемы — единый ID, платежи, программа лояльности и данные. Вместе они позволяют выстроить целостный клиентский путь и объединить разные сервисы вокруг жизненных задач человека.
Дмитрий Лукьянов, управляющий директор Департамента процессинга и платежных технологий Газпромбанка и владелец продукта Gazprom Pay, представил доклад «Pay-сервис под атакой дедлайнов: как встроить безопасность в продукт, не ломая time-to-market». В центре выступления — баланс скорости, безопасности и удобства при разработке платежных решений. Эксперт рассказал о практиках, которые помогают быстрее выводить новые функции на рынок без снижения защищенности, и разобрал путь новой фичи от разработки до запуска. Отдельное внимание он уделил актуальным вызовам информационной безопасности: рискам, связанным с искусственным интеллектом, управлению доступами для ИИ-агентов и постквантовой криптографии.
«Успех быстрого вывода новых функций на рынок зависит от открытого взаимодействия со службой информационной безопасности. При грамотной автоматизации проверка каждого изменения занимает до пяти минут, а специалисты подключаются там, где требуется анализ конкретного бизнес-сценария. При таком подходе информационная безопасность становится партнером продуктовой команды», — уверен Дмитрий Лукьянов.
«Альфа-Капитал» является лидером на рынке розничного доверительного управления активами физлиц с объемом средств в 2,1 трлн руб. под управлением. Николай Ермачков, директор по развитию ИТ-сервисов розничного бизнеса компании, рассказал о стратегии «ИИ-низации изнутри», сфокусированную на перестройке внутренних процессов разработки и аналитики, а не только клиентского скоринга. Пройдя путь от пилотов 2024 года к построению полноценной ИИ-экосистемы, сегодня организация активно внедряет ИИ-агентов. Главное правило компании при работе с искусственным интеллектом — создание строго управляемого и безопасного контура, включающего изолированные стенды разработки, использование обезличенных данных без персональных сведений и обязательное финальное ревью всех изменений человеком через механизм Merge Request (MR).
Внедренные ИИ-агенты глубоко интегрированы в корпоративный Git: они пишут код на изолированных стендах, проводят первичное ИИ-ревью и автоматически создают техническую документацию. За счет функционирования сквозного архитектурного репозитория код остается первичным, а база знаний всегда находится в актуальном состоянии. Аналитики компании используют ИИ для генерации черновиков ТЗ по шаблонам, оценки трудозатрат на основе истории задач и оперативного создания кликабельных прототипов всего за один день. Дополнительно в «Альфа-Капитал» полностью автоматизировали разбор рабочих встреч: ИИ-транскрибация позволяет без участия человека формировать протоколы, фиксировать решения и обновлять проектные базы знаний в день проведения совещания.
По результатам пилотов в первом полугодии 2026 г. интеграция ИИ помогла в 3 раза ускорить путь от идеи до прототипа, сократить время оценки ИТ-задач с нескольких дней до 2 часов, снизить на 50% затраты времени на написание документации, обеспечив при этом 100% покрытие кода автоматическим ИИ-ревью. При этом ИИ внедряется не приказами, а через вовлечение сотрудников: в компании запущен «Клуб ИИ-лидеров», объединивший более 160 участников, которые уже самостоятельно ведут 25 внутренних проектов по улучшению рабочих процессов.
«Современный банк одновременно развивает множество изолированных ИТ-доменов (данные, технологии, цифровые каналы, операции), однако без единой метрики CIO не может объективно оценить готовность всей организации к внедрению ИИ», — начала свое выступление Ксения Митрофанова, директор департамента корпоративной архитектуры ОТП Банка. Она предложила использовать стандарт корпоративной архитектуры финорганизаций формата AI-Digital, оценивающий не просто наличие отдельных технологий, а конкретные архитектурные способности, которые приобретает банк, проходя последовательные стадии развития: от отказоустойчивой инфраструктуры (Resilient) к полностью наблюдаемой (Observable & Adaptive) и, наконец, к автономной и самовосстанавливающейся платформе (Self-Healing & AI Self-Scaling).
Центральной темой презентации стало внедрение интегрального отраслевого показателя — AI Digital Index, и его прямая математическая увязка с рентабельностью капитала (ROE) финансовой организации. Этот комплексный индекс рассчитывается на основе трех ключевых метрик: цифровой зрелости клиентских каналов (Digital Index), технологической готовности ИТ-стека (Tech Stack Maturity) и скорости вывода фич на рынок (Time-to-Market). Ксения Митрофанова продемонстрировала, как архитектурные изменения напрямую влияют на главные экономические драйверы банка: рост доходов (Revenue Engine), технологическую эффективность ландшафта (Efficiency Engine) и минимизацию операционных рисков (Resilience Engine). «Применение это методологии позволяет ИТ-департаментам, финансистам и бизнес-подразделениям разговаривать на «одном языке» и эффективно приоритизировать ИТ-бюджеты», — уверена она.
На примере практического кейса обезличенного банка (Noname Bank) Ксения Митрофанова показала, как GAP-анализ текущих архитектурных ограничений автоматически трансформируется в пошаговый дорожный план развития. Стартовый индекс банка составлял всего 67 баллов из-за серьезных технологических барьеров: зависимости от унаследованных систем (Legacy) на уровне 42%, низкого покрытия процессов ИИ (14%) и длительного времени подготовки данных (Time-to-Data — 18 часов). Сформированный на основе индекса архитектурный Roadmap (переход на корпоративную ИИ-платформу, Event-driven интеграции и real-time продукты данных) позволяет повысить индекс до целевых 81 балла за 12–18 месяцев. Ксения Митрофанова подчеркнула, что создание AI-Digital банка начинается не с запуска точечных пилотов или внедрения моделей, а с построения гибкой архитектуры, способной его масштабировать, и наличия четкого индекса для измерения этого прогресса.
Начальник отдела развития инновационных финансовых технологий и сервисов ПСБ Банка Дмитрий Злодив рассказал о внедрении цифрового рубля. Его главное отличие от криптовалюты — стабильность и регулируемость со стороны ЦБ, а от стейблкоинов — надежность, обеспеченная обязательствам регулятора, а не частными резервами. Главным преимуществом цифрового рубля перед привычными безналичными деньгами коммерческих банков является поддержка офлайн-сценариев, программируемых транзакций и смарт-контрактов.
Основную часть выступления Дмитрий Злодив посвятил архитектуре отечественной платформы цифрового рубля. В России реализована классическая двухуровневая модель, где Банк России отвечает за эмиссию и учет, а коммерческие банки выступают в роли финансовых посредников, открывающих счета и предоставляющих клиентские сервисы. Проект прошел путь от создания прототипа в конце 2021 г. до запуска пилота на реальных деньгах в августе 2023 г. В 2026 г. в тестировании уже участвуют 26 банков, охвативших 9 000 граждан и 1 200 компаний в более чем 150 населенных пунктах. В рамках пилота успешно проведено свыше 76 тыс. переводов и оплат, а также исполнено более 17 000 смарт-контрактов. Более того, инструмент активно внедряется в госсекторе — с января 2026 г. цифровой рубль законодательно поддерживается для любых выплат из федерального бюджета.
Операции на платформе полностью бесплатны для граждан, а для бизнеса установлена минимальная комиссия в 0,3%. Бесшовную интеграцию новой валюты в ритейл обеспечивает запущенный UniQR от НСПК, который стал единой точкой входа для СБП, карт и цифрового рубля. Ближайшие планы развития платформы включают создание Платформы коммерческих смарт-контрактов (ПКСК) для автоматизации «умных договоров» бизнеса, интеграцию с Госуслугами и запуск трансграничных расчетов. Дмитрий Злодив подчеркнул, что благодаря развитому финтех-сектору и высокому качеству мобильного интернета в России, цифровой рубль успешно доказывает свою экономическую выгоду, снижая транзакционные издержки бизнеса и формируя прозрачную финансовую инфраструктуру будущего.
Александра Храмцова, руководитель направления развития и трансформации сети Департамента управления сетью «Альфа-Банка», напомнила, что несмотря на тотальную цифровизацию, клиенты не отказались от посещения отделений, но их ожидания существенно выросли: сегодня людям важен персональный подход и экспертная помощь при решении сложных финансовых задач. «Альфа-Банк» полностью изменил сценарий обслуживания и перешел к гибкой модульной сети Phygital-офисов площадью 20–50 м². В результате с января 2021 по январь 2026 г. количество городов присутствия банка выросло в 5 раз — до 785 городов, открыв доступ к современному сервису для более чем 100 млн человек и позволив в 10 раз сократить расходы на развертывание новых точек.
В отделениях «Альфа-Банк» внедряет технологии Smart Branch, которые позволяют избавиться от рутины и ускорить обслуживание клиентов: беспроводную работу сотрудников на мобильных устройствах, распознавание клиентов по лицу FaceID и безбумажное подписание, охватывающее более 90% всех документов. Для автоматизации повторяющихся бэк-офисных операций используются ИИ-роботы, а интеллектуальные суммаризаторы мгновенно подбирают для менеджеров ответы и помогают делать сложные расчеты. Особый интерес вызвал новый функционал Системы управления очередью (СУО): теперь камеры терминалов на входе способны автоматически анализировать эмоциональное состояние посетителей и немедленно уведомлять сотрудников при фиксации негативных эмоций, чтобы менеджер мог оперативно подключиться к решению проблемы.
Как рассказал Владислав Человечков, руководитель по развитию технологий Smart Branch, ИТ лидер Департамента разработки цифровых сервисов «Альфа-Банка», банк полностью перешел от устаревшего вендорского решения Qmatic на собственное ядро СУО и 100% уникальный пользовательский интерфейс для клиентов и сотрудников, создаваемый с привлечением ИИ-копилотов. Сервис стал максимально доступным: клиенты могут получать и отслеживать цифровые талоны через браузер смартфона (Web-талон по QR) без скачивания приложения банка, а уведомления теперь приходят в привычные мессенджеры. Кроме того, отделения «Альфа-Банка» защищены от внешних угроз (DDoS-атак или сбоев связи) — процессы перестроены так, что авторизация сотрудников по TOTP-паролям и верификация клиентов по звонку/AlfaID позволяют бесперебойно продолжать обслуживание даже при полном отсутствии интернета.
Ярослав Кабаков, директор по стратегии инвестиционной компании «Финам», отметил, что финансовый сектор переходит от точечного использования ИИ как конкурентного преимущества к его превращению в базовый слой финансовой системы. По прогнозам, к 2028 г. объем глобальных инвестиций в ИИ-инфраструктуру финансового рынка достигнет 3 трлн долларов. Компании конкурируют уже не за доступ к сырым данным, а за скорость их превращения в готовые торговые и инвестиционные решения.
 Андрей Кардаков, руководитель управления развития экосистемы цифрового бизнеса Промсвязьбанка: Идеальный банк будущего — это не просто набор фич, а продукт, который быстрее всех учится на своих клиентах
 Николай Ермачков, директор по развитию ИТ-сервисов розничного бизнеса «Альфа-Капитал»: Главное правило компании при работе с искусственным интеллектом — создание строго управляемого и безопасного контура, включающего изолированные стенды разработки, использование обезличенных данных без персональных сведений и обязательное финальное ревью всех изменений человеком через механизм Merge Request
 Ксения Митрофанова, директор департамента корпоративной архитектуры ОТП Банка: Современный банк одновременно развивает множество изолированных ИТ-доменов (данные, технологии, цифровые каналы, операции), однако без единой метрики CIO не может объективно оценить готовность всей организации к внедрению ИИ
 Дмитрий Злодив, начальник отдела развития инновационных финансовых технологий и сервисов ПСБ Банка: Главным преимуществом цифрового рубля перед привычными безналичными деньгами коммерческих банков является поддержка офлайн-сценариев, программируемых транзакций и смарт-контрактов
 Александра Храмцова, руководитель направления развития и трансформации сети Департамента управления сетью «Альфа-Банка»: Несмотря на тотальную цифровизацию, клиенты не отказались от посещения отделений, но их ожидания существенно выросли: сегодня людям важен персональный подход и экспертная помощь при решении сложных финансовых задач
 Владислав Человечков, руководитель по развитию технологий Smart Branch, ИТ лидер Департамента разработки цифровых сервисов «Альфа-Банка»: Банк полностью перешел от устаревшего вендорского решения Qmatic на собственное ядро СУО и 100% уникальный пользовательский интерфейс для клиентов и сотрудников, создаваемый с привлечением ИИ-копилотов
 Ярослав Кабаков, директор по стратегии инвестиционной компании «Финам»: Финансовый сектор переходит от точечного использования ИИ как конкурентного преимущества к его превращению в базовый слой финансовой системы
 Виталий Пелых, и.о. руководителя ЦК архитектуры и корпоративный архитектор компании «БКС Мир инвестиций»: Главная идея «Финансов 4.0» заключается в масштабной смене бизнес-модели: финансовое обслуживание бесшовно встраивается в повседневные сценарии человека (внутри покупки, платежа или чата) и становится незаметным слоем клиентского опыта
На примере платформы «Финам» (ИИ-скринер и ИИ-чат) Ярослав Кабаков продемонстрировал, как технологии позволяют человеку перейти от рутинного поиска информации к сценарному мышлению, оценке рисков и причинно-следственной логике. С одной стороны, повсеместное внедрение ИИ повышает общую эффективность биржи, снижает спреды и ускоряет поглощение информации. С другой стороны, спикер предупредил о росте системной хрупкости: одновременная и синхронная реакция множества однотипных моделей на одни и те же сигналы усиливает краткосрочную волатильность и несет в себе риски каскадных обвалов и флэш-движений. В российском контексте высоких ставок ИИ выступает не просто модным трендом, а критическим инструментом автоматизации, помогающим масштабировать качественную аналитику для массового инвестора.
Среди главных уязвимостей были названы конфиденциальность чувствительных финансовых данных, галлюцинации моделей (уверенно сформулированные, но ложные выводы), потеря контроля и высокая скорость масштабирования ошибок. Ярослав Кабаков отметил, что ИИ отлично справляется с описанием того, что происходит на графиках, но гораздо слабее отвечает на вопрос, почему это происходит. «Искусственный интеллект не отменяет классический фундаментальный анализ, а напротив — кратно повышает цену аналитической ошибки, делая экспертную интерпретацию и человеческую компетентность главным конкурентным преимуществом финансовых институтов», — уверен эксперт.
Исполняющий обязанности руководителя ЦК архитектуры и корпоративный архитектор компании «БКС Мир инвестиций» Виталий Пелых представил концепцию «Финансы 4.0», в рамках которой финтех-сервисы становятся полностью невидимыми для пользователя. Главная идея «Финансов 4.0» заключается в масштабной смене бизнес-модели: финансовое обслуживание бесшовно встраивается в повседневные сценарии человека (внутри покупки, платежа или чата) и становится незаметным слоем клиентского опыта, однако доверие к системе должно оставаться проверяемым, а условия сделки — видимыми до клика.
Виталий Пелых привел два ярких примера: систему быстрых платежей (СБП), на которую приходится основная масса переводов и оплат по QR-кодам, и сервисы мгновенной рассрочки («клик-кредит» в кнопке «купить»), где клиент думает о покупке товара, а не о финансовой услуге. По данным на первый квартал 2026 г., доля безналичных расчетов в стране достигла 88,9%, вплотную приблизившись к годовому ориентиру ЦБ в 90%. Особое внимание было уделено запуску третьей формы денег — цифрового рубля: после старта массового внедрения с сентября 2026 г. для крупнейших банков, к 2028 г. к платформе ЦБ должны подключиться абсолютно все банковские организации, а к 2030 г. использование цифровой валюты станет повседневной нормой.


 Короткая ссылка